Риск-менеджмент
Каждая сделка описана заранее: когда я вхожу и каким объёмом, что делаю, если всё идёт по плану, и когда выхожу, если сделка оказалась ошибочной. В момент сделки я эти условия не меняю, поэтому в канале вы не встретите слов «кажется, вырастет».
- Риск сделки от 0,5 до 2,5 % счёта в зависимости от нескольких факторов стратегии (от ликвидности акции до динамики индекса). Чем ликвиднее бумага, тем выше доля, а десять стопов подряд не оставят меня без депозита.
- Торговля всегда сопровождается победами и поражениями: сделок, на которых стратегия зарабатывает, статистически меньше, но их плюс перекрывает все возникающие стопы.
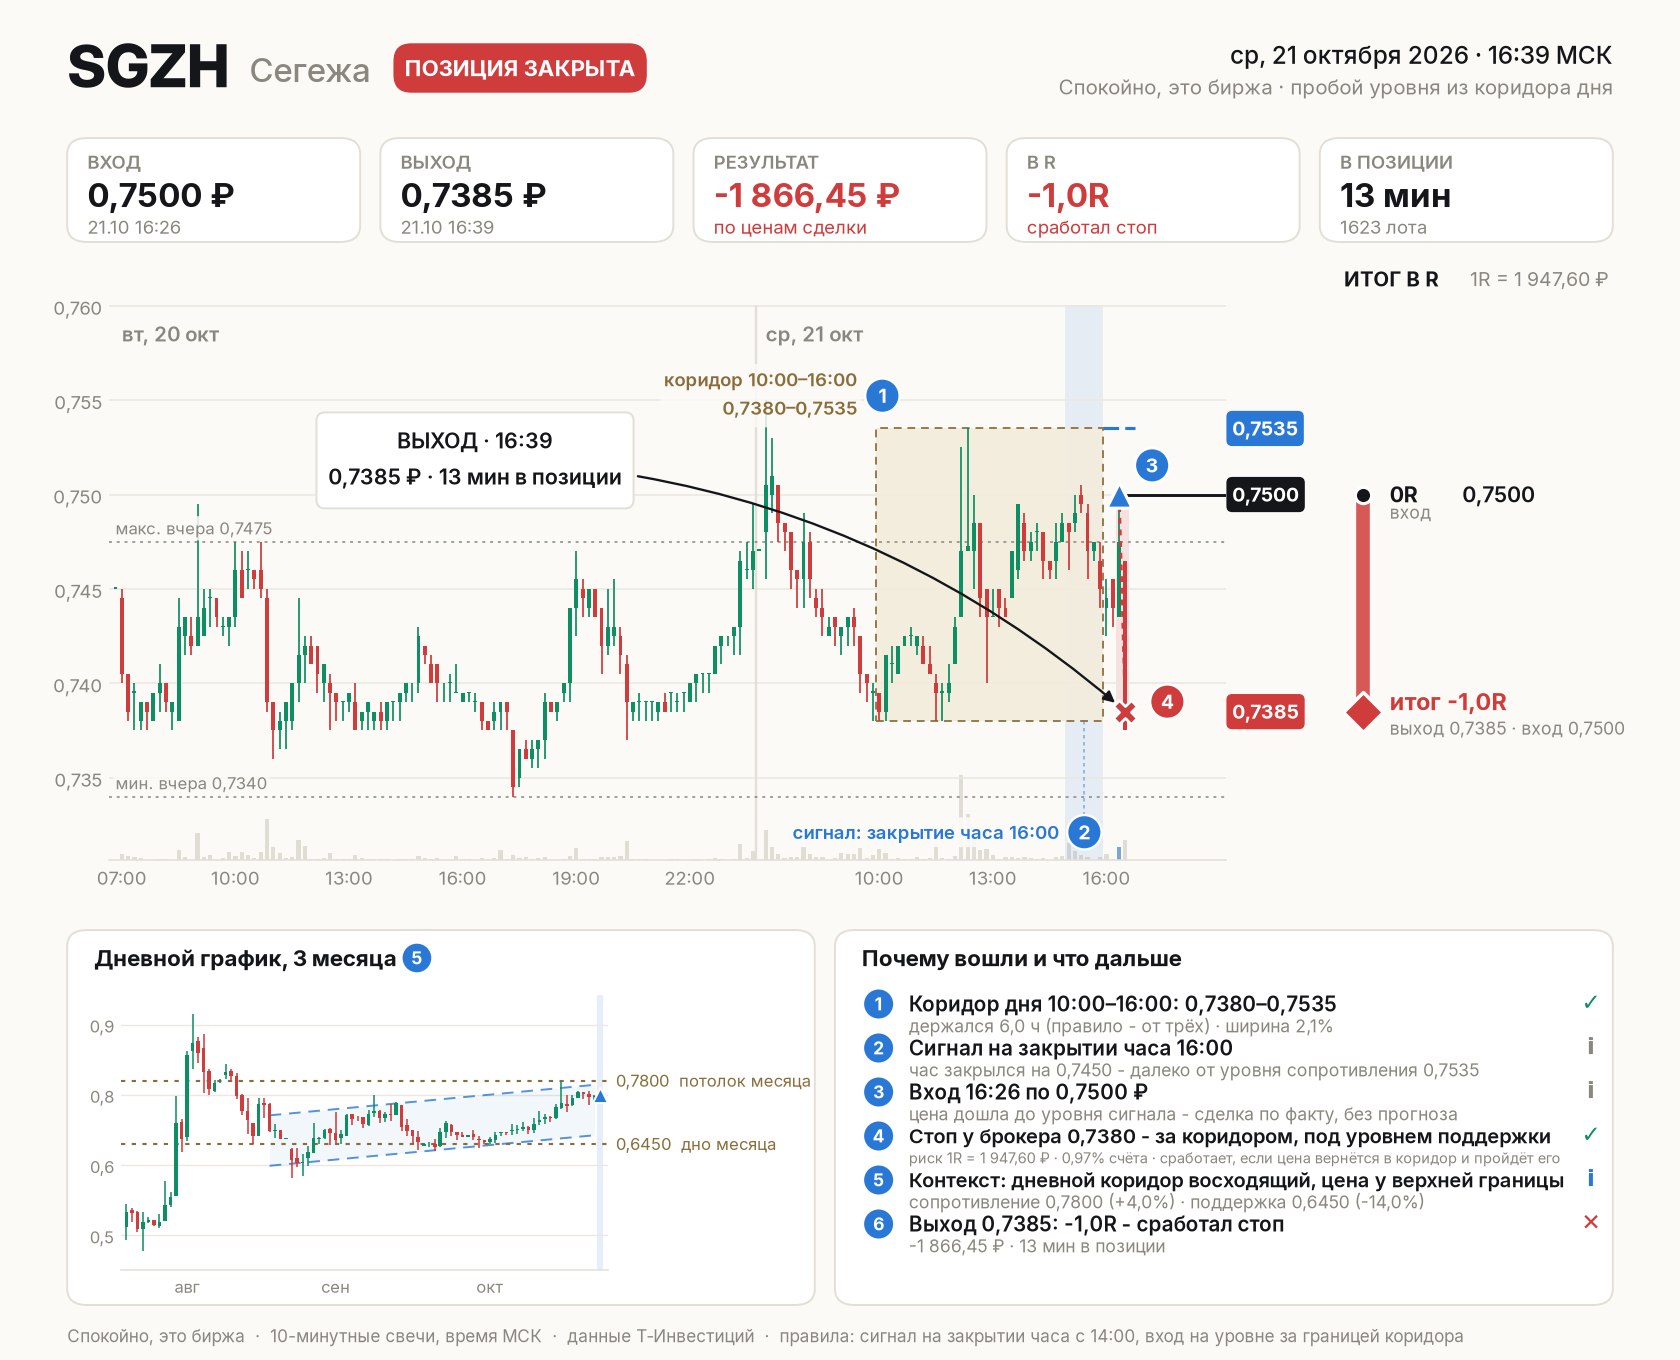
- Стоп стоит у брокера с первой минуты. Он за нижней границей коридора: если цена вернулась под коридор, сигнал не сработал.
- Стоп двигается только к цене. На +1R он переезжает на цену входа и дальше от цены не отодвигается никогда.
- Я не усредняю позиции и не снимаю стопы.
- Число одновременных сделок ограничено. Так один плохой день не бьёт по счёту слишком сильно.
Прибыльных сделок у такой стратегии меньше половины, и это норма. За первые две недели в плюс закрылись 8 сделок из 19, при этом удачная в среднем принесла +1,88R, а неудачная стоила −0,86R, и счёт растёт за счёт этого перекоса. 21 октября индекс за полчаса потерял 1,6 %, и подряд сработали пять моих стопов. Ни один убыток не вышел за 1R.
Мани-менеджмент
Свои деньги я делю на две части: спекулятивную и среднесрочную. Первая работает в сделках по этим правилам, а вторая лежит в облигациях государства и крупных компаний до погашения и приносит ровный процент, даже когда сигналов нет. Раз в год прибыль сверх заданного лимита спекулятивного портфеля я переношу в среднесрочную часть, и со временем там оказывается всё больше денег.
Пока я описываю только спекулятивную часть портфеля.
Риск сделки считаю от текущего размера счёта, поэтому 1R увеличивается после прибыльных недель и уменьшается после убыточных. Если счёт опустится на 10 % ниже своего пика, риск каждой сделки я режу вдвое и возвращаю обычный, когда до прежнего максимума останется 5 %.
По одной бумаге я беру не больше одной сделки в день. После серии стопов не увеличиваю объём, чтобы отыграться, и не выбираю сделки по настроению: результат даёт только вся серия целиком.
Статистика с 2012 года
Правила стратегии я прогонял на истории Мосбиржи с 2012 года с учётом тарифа брокера, проскальзывания, дивидендов и бумаг, которых на бирже уже нет, чтобы результат не приукрашивали одни выжившие компании.
Последние шесть лет, с 2020 года, биржа публикует данные о стакане и потоке заявок, и на этом отрезке стратегия проверена в том виде, в котором я торгую сейчас. Максимальная просадка, то есть самое глубокое падение счёта от его пика, за этот период не превышала 25 %, а годовая доходность менялась от 22 % до более чем 300 %. Это исторические данные, и реальный результат может оказаться как лучше, так и хуже.
С 20 октября 2026 года идёт этап 1: сделки на учебном счёте брокера с 200 000 ₽, и все цифры канала относятся к нему. После него я решу, переводить ли стратегию на реальный счёт. Обещать доходность я не могу: прошлое не определяет будущее, и проверка на истории всегда добрее живого рынка. Это дневник моих решений, а не инвестиционная рекомендация: я рассказываю, что делаю со своими деньгами, и советов не даю.